一个时代正在发生变化。
2008年以后很长一段时间,全球金融市场有一个隐藏的底层假设:
资本很便宜。
公司可以烧钱很多年。
VC可以等待十年。
房地产可以接受很低的回报率。
政府也可以用很低的成本不断借债。
高估值资产因此拥有非常好的生存环境。
而现在,这个环境正在发生变化。
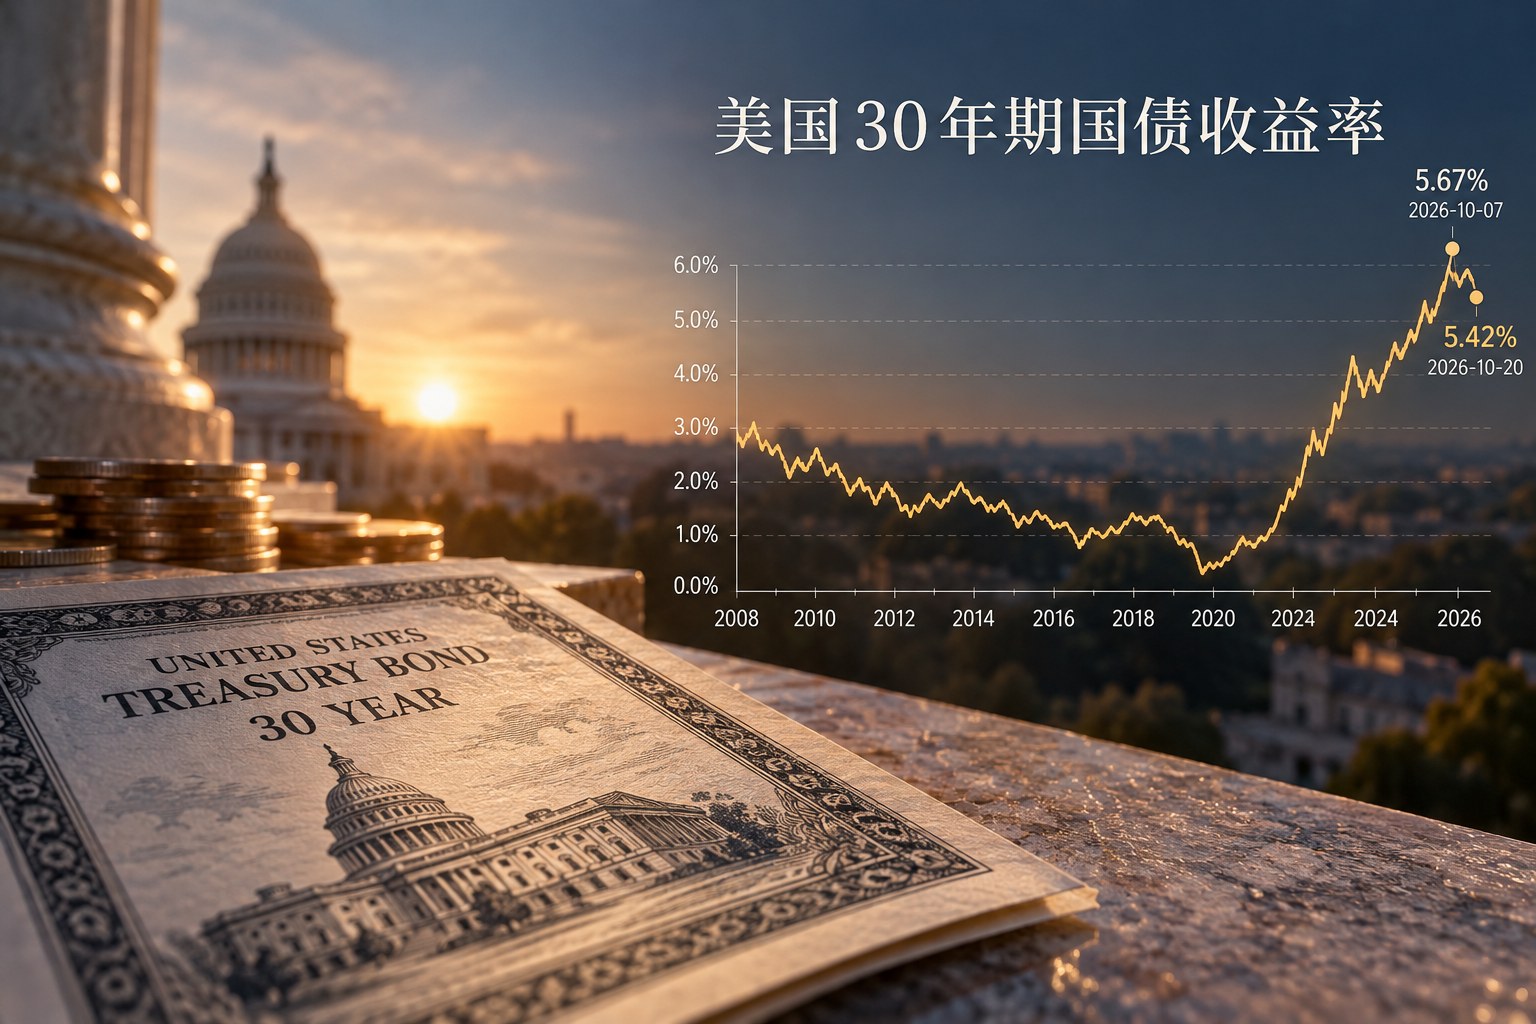
此前,美国30年期国债收益率一度突破5.5%,10月7日曾达到5.67%。截至2026年10月20日,美国财政部公布的30年期国债收益率已经回落至5.42%。
虽然已经不再处于5.5%以上,但它仍然长期停留在5%以上的高位。
如果30年美债长期维持在5%左右,甚至未来重新站上5.5%,这套游戏规则就会变化。
市场以后越来越看重一个问题:
你创造的回报,能不能超过资本成本?
AI也好。
房地产也好。
股票也好。
政府投资也好。
都逃不过这道题。
所以我觉得,30Y此前突破5.5%真正传递出的信号,可以浓缩成一句话:
资本重新变贵了。
过去十几年,很多资产上涨依赖的是“便宜的钱”。
未来几年,市场可能越来越奖励那些真正能够创造现金流、利润和高资本回报率的资产。
而那些只能依靠不断融资维持高估值的资产,日子会越来越难。
所以真正值得关注的,并不是30Y究竟停在5.42%、5.5%,还是某一天再次突破更高的位置。
更重要的是:
长期资本的价格,已经明显高于过去十几年。
30年美债收益率正在成为一条越来越值得关注的“及格线”。
当一个几乎没有信用风险的长期资产,本身就能提供5%左右的收益时,股票、房地产、AI项目以及其他风险资产,就必须回答一个更现实的问题:
承担这些额外的风险,最终能够给投资者带来多高的回报?
这可能才是普通投资者真正需要关注美国30年期国债的原因。
数据来源:美国财政部 Daily Treasury Par Yield Curve Rates
留言